
20대 재무설계, 무엇부터 해야 하나 — 시간이 곧 원금입니다
글 · 이재린 대표 (브릿지자산관리)
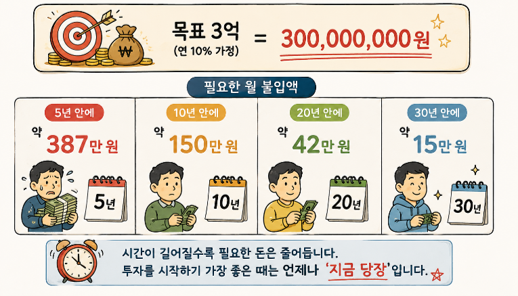
20대 재무설계의 핵심은 얼마를 버느냐가 아니라 얼마나 일찍 시작하느냐입니다. 같은 3억을 모으더라도 30년을 쓰면 월 15만 원이면 되지만, 5년으로 압축하면 월 387만 원이 필요합니다.
20대 재무설계가 왜 급한가 — 짧아진 버는 기간
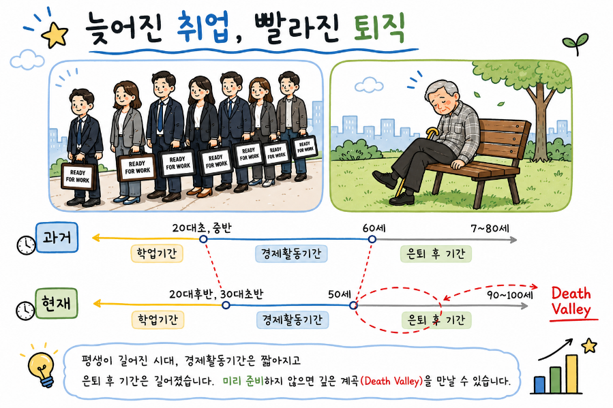
예전에는 20대 초중반에 취업해 정년까지 일하고 은퇴 후 10~20년을 살았습니다. 지금은 취업이 20대 후반에서 30대 초반으로 늦어졌고, 퇴직은 50세 전후로 빨라졌으며, 수명은 90~100세까지 늘었습니다.
버는 기간은 짧아졌는데 그 돈으로 30~40년의 노후를 감당해야 합니다. 저는 이 구간을 데스밸리라고 부릅니다. 20대 재무설계는 이 계곡을 건널 다리를 미리 놓는 일입니다. 준비 없이 들어서면 가장 존엄해야 할 노년이 가장 불안한 시기가 됩니다.
시간이 곧 원금 — 72법칙이 말하는 것
복리를 가장 쉽게 이해하는 도구가 72법칙입니다. 내 돈이 두 배가 되는 데 걸리는 시간은 72를 연 수익률로 나눈 값입니다. 연 2%면 36년, 연 6%면 12년, 연 10%면 약 7.2년입니다.
진짜 교훈은 수익률이 아니라 시간입니다. 일찍 시작하면 월 부담이 극적으로 줄어듭니다.
연 10% 가정으로 3억을 모은다면 5년은 매달 약 387만 원, 10년은 약 150만 원, 20년은 약 42만 원, 30년은 약 15만 원입니다. 목표는 같고 시간만 달라졌습니다.
- 20대 재무설계의 가장 큰 무기는 소득이 아니라 남아 있는 시간입니다.
- 완벽한 타이밍을 기다리며 흘려보낸 시간이 사실은 가장 비싼 비용입니다.
20대 재무설계의 관건 — 의지가 아니라 구조
흔히 듣는 조언은 보험으로 저축하지 말라는 것입니다. 틀린 말은 아니지만 절반입니다. 자유적금은 쉽게 깨면서 보험은 끝까지 유지하는 사람이 많다는 사실을 설명하지 못하기 때문입니다. 의지로 버티는 것보다 깨기 어렵게 만들어 두는 편이 오래 갑니다.
그래서 상품을 좋고 나쁨으로 줄 세우는 것은 큰 의미가 없습니다. 예금과 연금계좌와 저축성 보험은 성격이 아예 다른 그릇이라 같은 줄에 놓을 수 없습니다. 20대 재무설계에서 먼저 정해야 할 것은 상품이 아니라 이 돈을 언제 쓸 것인가입니다.
기간이 정해지면 그릇은 좁혀집니다. 반대로 기간을 정하지 않고 상품부터 고르면, 3년 뒤 쓸 돈을 10년짜리 그릇에 넣는 미스매치가 생깁니다. 20대가 겪는 손실의 대부분은 상품이 나빠서가 아니라 이 불일치 때문입니다.
세금을 언제 낼지도 갈립니다. 연금저축은 지금 세액공제를 받고 나중에 연금소득세를 내는 구조이고, 변액연금은 지금 공제는 없지만 요건을 채우면 나중에 비과세입니다. 아직 소득이 낮아 공제 효과가 작은 20대라면 후자가 더 맞을 수 있습니다.
- 3년 안에 쓸 돈과 비상금(생활비 3~6개월치) — 강제성보다 유동성이 먼저입니다. 언제든 꺼낼 수 있는 곳에 둡니다.
- 노후에 쓸 돈(55세 이후) — 연금저축·IRP가 유리합니다. 합산 900만 원까지 세액공제를 받고(총급여 5,500만 원 이하는 16.5%), 중도인출 시 붙는 기타소득세가 그 자체로 강제성이 됩니다.
- 10년 이상 묻어둘 돈 — 저축성 보험도 선택지입니다. 요건을 채우면 보험차익이 비과세이고, 최근에는 납입기간을 짧게 가져가는 구조도 있어 부담을 조절하기 쉬워졌습니다.
- 장기 투자와 연금을 함께 — 변액연금은 절세·연금·투자를 한 계약에 담습니다. 계약 안에서 펀드를 바꿔도 그때마다 과세되지 않고, 요건을 채우면 비과세이며 연금으로 전환할 수 있습니다. 운용 기간이 긴 20대일수록 유리하지만, 투자 상품이라 원금 손실이 가능합니다.
- 공통 원칙 — 어떤 그릇이든 중도에 깨는 것이 가장 큰 손실입니다. 끝까지 유지할 수 있는 금액으로 시작하고, 무엇에 가입하는지 알고 가입하십시오.
20대 재무설계, 그다음은 배분입니다
- 위험자산 비중은 100에서 나이를 뺀 값 — 20대라면 80% 안팎이 출발점입니다. 절대 규칙이 아니라 기준점이니 상황에 맞게 조정합니다.
- 통화도 나눕니다 — 원화에만 몰리지 않도록 투자액의 일부를 달러 자산으로 가져갑니다.
자주 묻는 질문
- 20대 재무설계는 언제 시작해야 하나요?
- 지금 당장입니다. 72법칙이 보여주듯 결과를 가르는 것은 수익률보다 시간입니다. 같은 3억을 30년에 걸쳐 모으면 월 15만 원이지만 5년으로 압축하면 월 387만 원이 필요합니다. 시작이 늦어질수록 매달 부담이 기하급수적으로 커집니다.
- 모을 돈이 얼마 없는데 재무설계가 의미 있나요?
- 금액보다 구조가 먼저입니다. 20대 재무설계에서 중요한 것은 쓸 시점을 정하고, 그에 맞는 그릇에 자동으로 쌓이게 만드는 일입니다. 월 10만 원이라도 30년이면 시간이 대신 일해 줍니다.
- 무료 재무설계 상담을 받아도 되나요?
- 받아도 되지만, 돈을 언제 쓸 것인지 먼저 묻는지 보십시오. 사용 시점을 묻지 않고 상품부터 권한다면 재무설계가 아니라 판매에 가깝습니다. 상품 자체보다 기간이 맞는지가 핵심입니다.
- 20대는 어디에 투자해야 하나요?
- 특정 종목보다 배분이 먼저입니다. 위험자산 비중은 100에서 나이를 뺀 값을 출발점으로 삼고, 원화에만 몰리지 않도록 통화도 나눕니다. 종목 선택은 그다음이며, 소득 안정성과 자금 사용 시점에 따라 조정합니다.
본 콘텐츠는 정보 제공을 목적으로 하며 투자 권유를 목적으로 하지 않습니다. 개별 상품의 가입·투자 판단과 책임은 투자자 본인에게 있으며, 구체적인 설계는 자산 상황에 따른 상담이 필요합니다.